रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी, 5.25 से बढ़कर 5.50 प्रतिशत हुई दर
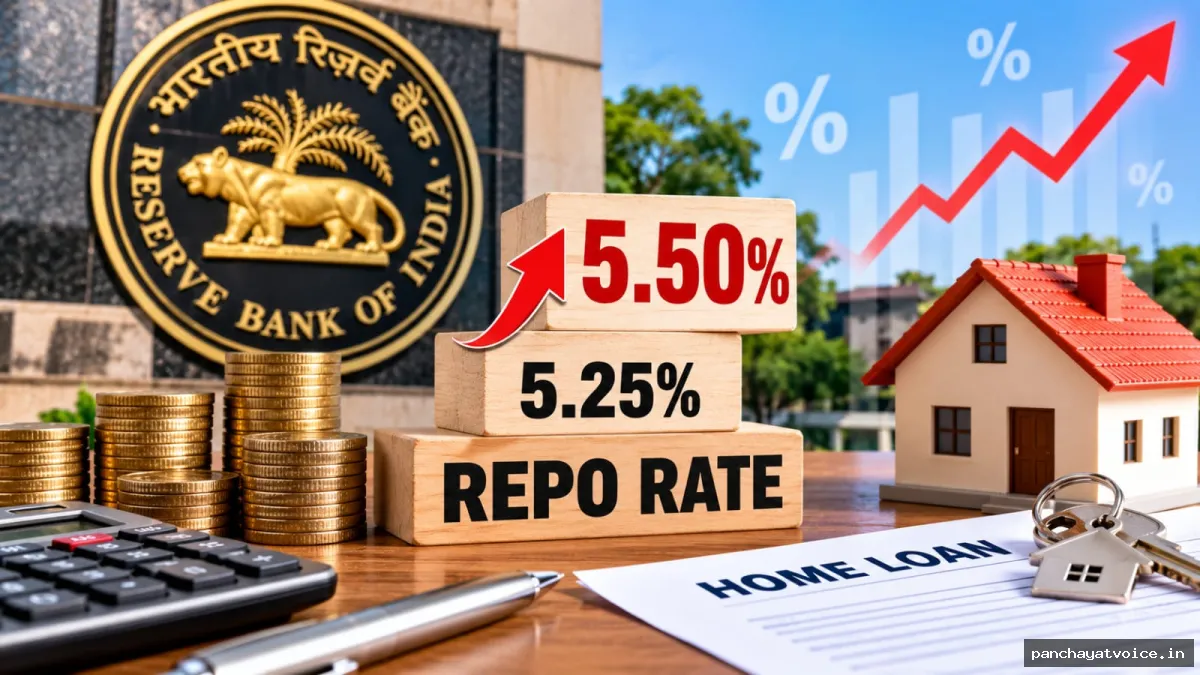
नई दिल्ली : बढ़ती महंगाई और दुनिया भर में ऊंची ब्याज दरों के बीच भारतीय रिजर्व बैंक ने बुधवार को कर्ज महंगा करने वाला फैसला लिया। आरबीआई ने रेपो रेट में 25 बेसिस पॉइंट यानी 0.25 प्रतिशत की बढ़ोतरी कर इसे 5.25 प्रतिशत से बढ़ाकर 5.50 प्रतिशत कर दिया। इसका असर आने वाले दिनों में होम लोन समेत दूसरे कर्ज की ब्याज दरों पर भी पड़ सकता है।
मौद्रिक नीति समिति यानी एमपीसी ने रेपो रेट बढ़ाने का फैसला सर्वसम्मति से लिया। आरबीआई गवर्नर संजय मल्होत्रा ने कहा कि देश और दुनिया की आर्थिक एवं वित्तीय परिस्थितियों, हाल के घटनाक्रम और आगे की संभावनाओं का विस्तार से आकलन करने के बाद यह निर्णय लिया गया है।
रेपो रेट बढ़ने के साथ दूसरी प्रमुख दरों में भी बदलाव हुआ है। स्टैंडिंग डिपॉजिट फैसिलिटी यानी एसडीएफ दर 5.25 प्रतिशत हो गई है, जबकि मार्जिनल स्टैंडिंग फैसिलिटी यानी एमएसएफ दर और बैंक रेट 5.75 प्रतिशत पर पहुंच गए हैं। एमपीसी ने बहुमत से अपनी नीति का रुख ‘कैलिब्रेटेड टाइटनिंग’ रखा है। आसान शब्दों में इसका मतलब है कि जरूरत के हिसाब से धीरे-धीरे मौद्रिक सख्ती बढ़ाई जा सकती है।
आरबीआई के फैसले के पीछे महंगाई का बढ़ता दबाव अहम कारण है। अगस्त में खुदरा महंगाई 4.82 प्रतिशत रही थी। अर्थशास्त्रियों और शोध रिपोर्टों में वित्त वर्ष 2026-27 के दौरान महंगाई के पांच प्रतिशत से ऊपर जाने का अनुमान लगाया गया है। तीसरी तिमाही में इसके करीब 5.9 प्रतिशत तक पहुंचने की आशंका है।
वैश्विक हालात भी पहले की तुलना में कठिन हुए हैं। अमेरिकी फेडरल रिजर्व ने सितंबर में अपनी नीतिगत ब्याज दर में 25 बेसिस पॉइंट की बढ़ोतरी की थी। वहीं, अमेरिका की 10 साल की ट्रेजरी यील्ड करीब 5.3 प्रतिशत के ऊंचे स्तर पर बनी हुई है।
बैंकिंग व्यवस्था में मौजूद नकदी भी आरबीआई के लिए महत्वपूर्ण मुद्दा रही। विशेष विदेशी मुद्रा स्वैप सुविधा के तहत 31 अगस्त तक एफसीएनआर (बी) जमा के जरिए 132.98 अरब डॉलर जुटाए गए। इससे बैंकिंग प्रणाली में पर्याप्त नकदी आई, जिसे संतुलित तरीके से नियंत्रित करने की जरूरत बढ़ी।
दूसरी ओर, भारतीय अर्थव्यवस्था की रफ्तार मजबूत बनी हुई है। वित्त वर्ष 2026-27 की पहली तिमाही में अर्थव्यवस्था 7.8 प्रतिशत की दर से बढ़ी। हाल के आर्थिक संकेतक भी घरेलू मांग, विनिर्माण और सेवा क्षेत्र में मजबूती बने रहने के संकेत दे रहे हैं।
होम लोन पर ऐसे समझें असर
यदि किसी व्यक्ति के होम लोन पर अभी 7.15 प्रतिशत ब्याज लग रहा है और बैंक रेपो रेट में हुई पूरी 0.25 प्रतिशत की बढ़ोतरी ग्राहक पर डाल देता है तो ब्याज दर 7.40 प्रतिशत हो सकती है। ऐसी स्थिति में बैंक ईएमआई बढ़ा सकता है या ईएमआई पहले जितनी रखकर कर्ज चुकाने की अवधि बढ़ा सकता है।
मसलन, 20 साल के लिए 50 लाख रुपये के होम लोन पर 7.15 प्रतिशत ब्याज दर से मासिक ईएमआई करीब 39,216 रुपये बनती है। ब्याज दर 7.40 प्रतिशत होने पर यह करीब 39,974 रुपये हो जाएगी। यानी हर महीने लगभग 758 रुपये अतिरिक्त चुकाने पड़ सकते हैं।
इसी तरह 20 साल के लिए एक करोड़ रुपये के होम लोन पर मौजूदा ईएमआई करीब 78,433 रुपये है। ब्याज दर 7.40 प्रतिशत होने पर यह करीब 79,949 रुपये हो सकती है। यानी मासिक बोझ लगभग 1,516 रुपये बढ़ सकता है। हालांकि वास्तविक ईएमआई संबंधित बैंक की ब्याज दर और लोन की शेष अवधि पर निर्भर करेगी।